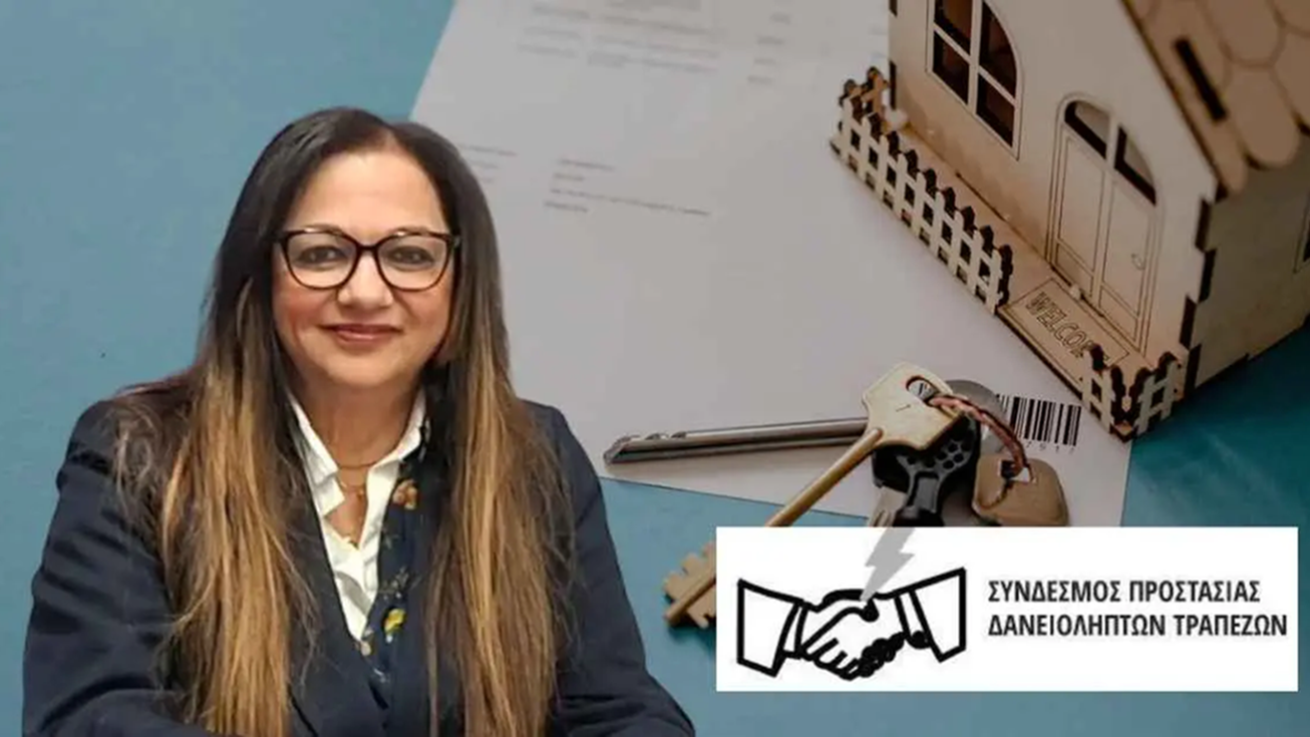
Την ανάγκη για ουσιαστικότερη προστασία των δανειοληπτών και ιδιαίτερα της κύριας κατοικίας ανέδειξε η διευθύντρια του Συνδέσμου Προστασίας Δανειοληπτών Τραπεζών (ΣΥΠΡΟΔΑΤ) στη γενική συνέλευση του Συνδέσμου που πραγματοποιήθηκε το βράδυ της Τετάρτης στη Χοιροκοιτία.
«Η φράση “στρατηγικοί κακοπληρωτές” δεν μπορεί να σέρνει πίσω της όλους τους δανειολήπτες και είναι κάτι που το εξηγούμε συνεχώς εντός και εκτός Βουλής». Με αυτό το μήνυμα, η κα. Τζένη Παπαχαραλάμπους, ανέδειξε την ανάγκη για ουσιαστικότερη προστασία των δανειοληπτών και, ιδιαίτερα, της κύριας κατοικίας.
Η κα. Παπαχαραλάμπους, παρουσίασε τις θέσεις και τις εισηγήσεις του ΣΥΠΡΟΔΑΤ, τονίζοντας πως πίσω από κάθε μη εξυπηρετούμενο δάνειο βρίσκεται μια διαφορετική ανθρώπινη ιστορία.
Όπως ανέφερε, οι τράπεζες και οι εταιρείες εξαγοράς πιστώσεων θα πρέπει να αναγνωρίζουν τη διαφορά ανάμεσα σε έναν δανειολήπτη που δεν θέλει να πληρώσει και σε έναν δανειολήπτη που θέλει, αλλά αδυνατεί να ανταποκριθεί στις υποχρεώσεις του.
«Πίσω από κάθε Μη Εξυπηρετούμενο Δάνειο υπάρχει μία διαφορετική ιστορία. Υπάρχουν άνθρωποι που έχασαν την εργασία τους, ηλικιωμένοι με περιορισμένες συντάξεις και άνθρωποι που βρέθηκαν αντιμέτωποι με Οικονομικές Κρίσεις που δεν μπορούσαν να προβλέψουν», υπογράμμισε.
Όπως σημείωσε, για τις συγκεκριμένες περιπτώσεις η απώλεια της κύριας κατοικίας δεν αποτελεί μόνο οικονομικό ζήτημα, αλλά έχει ευρύτερες κοινωνικές και ανθρώπινες συνέπειες.
«Η “απώλεια της Κύριας Κατοικίας” έχει συνέπειες που ξεπερνούν κατά πολύ το οικονομικό ζήτημα, αφού αδιαμφισβήτητα αφορά την κοινωνική συνοχή, την ανθρώπινη αξιοπρέπεια και τη σταθερότητα μιας οικογένειας», ανέφερε.
Η διευθύντρια του ΣΥΠΡΟΔΑΤ τόνισε πως Πολιτεία, χρηματοπιστωτικοί οργανισμοί και αρμόδιοι θεσμοί θα πρέπει να είναι σε θέση να διακρίνουν τις διαφορετικές περιπτώσεις δανειοληπτών.
«Πρέπει να μπορούν να αναγνωρίζουν τη διαφορά για ένα Δανειολήπτη που δεν θέλει να πληρώσει και για έναν που πραγματικά δεν μπορεί να πληρώσει», σημείωσε.
«Η εκποίηση της κύριας κατοικίας πρέπει να αποτελεί την έσχατη λύση»
Η κ. Παπαχαραλάμπους κάλεσε τη Βουλή να προχωρήσει στις αναγκαίες νομοθετικές παρεμβάσεις για την ουσιαστική ενίσχυση της προστασίας των δανειοληπτών, με ιδιαίτερη έμφαση στην κύρια κατοικία αλλά και την επαγγελματική στέγη.
«Για κάθε Κρατικό Σχέδιο, Νομοσχέδιο ή Πρόταση Νόμου, πρέπει να λαμβάνεται υπόψη πόσες ευάλωτες ομάδες προστατεύει πραγματικά και πόσες παραμένουν εκτός», πρόσθεσε.
Παράλληλα, κάλεσε την Κεντρική Τράπεζα να ασκεί ισχυρή εποπτεία, ενώ ζήτησε από τις τράπεζες και τις εταιρείες εξαγοράς πιστώσεων να αντιμετωπίζουν κάθε περίπτωση με υπευθυνότητα, διαφάνεια και καλή πίστη.
Όπως ανέφερε, θα πρέπει να εξαντλείται κάθε δυνατότητα εξεύρεσης βιώσιμης λύσης πριν από την εκποίηση ενός ακινήτου.
«Επισημαίνουμε τις δηλώσεις του Διοικητή της ΚΤΚ, ότι σε κάθε περίπτωση η εκποίηση της Κύριας Κατοικίας πρέπει να αποτελεί την έσχατη λύση!», τόνισε η διευθύντρια του ΣΥΠΡΟΔΑΤ.
Αναλυτικά η ομιλία της κας. Παπαχαραλάμπους:
«Η σημερινή μας συζήτηση αφορά ένα από τα σημαντικότερα κοινωνικά και οικονομικά ζητήματα που απασχολούν χιλιάδες συμπολίτες μας, αφού πρόκειται για ένα θέμα που δεν αφορά μόνο νόμους, και οικονομικούς αριθμούς.
Αφορά ανθρώπους, οικογένειες που αφού αντιμετώπισαν οικονομικές δυσκολίες, απώλεια εισοδήματος και αυξημένο κόστος ζωής ζουν με την αγωνία της απώλειας της Κατοικίας τους.
Ευάλωτες ομάδες όπως επίσης χαμηλοσυνταξιούχους, αλλά και νέους ανθρώπους της μεσαίας τάξης που αγωνίζονται καθημερινά να βγάλουν τα ‘’προς το ζην’’ και να διατηρήσουν τη στέγη των παιδιών τους και ενώ επιθυμούν να εκπληρώσουν της δανειακές τους υποχρεώσεις, οι συνεχείς αυξήσεις επιτοκίων, καυσίμων, ηλεκτρικού ρεύματος και άλλες αυξήσεις, τους φέρνει να βρίσκονται αντιμέτωποι με πραγματική οικονομική αδυναμία.
Πίσω από κάθε Μη Εξυπηρετούμενο Δάνειο υπάρχει μία διαφορετική ιστορία. Υπάρχουν άνθρωποι που έχασαν την εργασία τους, ηλικιωμένοι με περιορισμένες συντάξεις ΚΑΙ άνθρωποι που βρέθηκαν αντιμέτωποι με Οικονομικές Κρίσεις που δεν μπορούσαν να προβλέψουν και γι’ αυτούς η ‘’απώλεια της Κύριας Κατοικίας’’ έχει συνέπειες που ξεπερνούν κατά πολύ το οικονομικό ζήτημα, αφού αδιαμφισβήτητα αφορά την κοινωνική συνοχή, την ανθρώπινη αξιοπρέπεια και τη σταθερότητα μιας οικογένειας.
Η Πολιτεία, οι Χρηματοπιστωτικοί Οργανισμοί και όλοι οι αρμόδιοι θεσμοί πρέπει να μπορούν να αναγνωρίζουν τη διαφορά για ένα Δανειολήπτη που δεν θέλει να πληρώσει και για έναν που πραγματικά δεν μπορεί να πληρώσει. Η φράση ‘’στρατηγικοί κακοπληρωτές’’ ΔΕΝ μπορεί να ‘’σέρνει’’ πίσω της ΟΛΟΥΣ τους Δανειολήπτες και είναι κάτι που το εξηγούμε συνεχώς εντός και εκτός Βουλής, στις συνεδρίες που είμαστε προσκεκλημένοι, όπως επίσης και σε ΟΛΑ τα ΜΜΕ.
Α. ΝΕΟ ΠΑΚΕΤΟ ΝΟΜΟΘΕΤΙΚΩΝ ΡΥΘΜΙΣΕΩΝ
Το 2026 υπήρξε μια ιδιαίτερα σημαντική χρονιά για το ζήτημα των δανείων και ιδιαίτερα των εκποιήσεων, καθώς ψηφίστηκε ένα νέο πακέτο νομοθετικών ρυθμίσεων, για τα δάνεια, τους εγγυητές και τις εκποιήσεις.
Δυστυχώς δεν έχουν ΟΛΕΣ οι ρυθμίσεις τεθεί τελικά σε ισχύ με τον ίδιο τρόπο, λόγω αναπομπών και παραπομπών στο Ανώτατο Συνταγματικό Δικαστήριο.
Μεταξύ των ρυθμίσεων που ψηφίστηκαν περιλαμβάνονταν:
• ενίσχυση της δικαστικής προστασίας σε περιπτώσεις αμφισβήτησης του χρέους,
• ενίσχυση του ρόλου του Χρηματοοικονομικού Επιτρόπου
• δυνατότητες αναστολής της διαδικασίας εκποίησης,
• Ενίσχυση της δυνατότητας δικαστικής παρέμβασης σε συγκεκριμένα στάδια της διαδικασίας εκποίησης και η πρόβλεψη για αίτηση παραμερισμού ειδοποίησης εκποίησης υπό συγκεκριμένες προϋποθέσεις και προθεσμίες.
• αναδείχθηκαν αλλαγές που αφορούν το Πλαίσιο Αφερεγγυότητας
• ρυθμίσεις για την προστασία των εγγυητών,
• περιορισμοί σε ορισμένες πρόσθετες επιβαρύνσεις και τόκους,
• ρυθμίσεις που αποσκοπούσαν στην προστασία της Κύριας Κατοικίας,
• ρύθμιση η οποία προβλέπει ότι στον πλειστηριασμό πρέπει να υπάρχει επιφυλασσόμενη τιμή, τουλάχιστον 50% της αγοραίας αξίας του ακινήτου. Δηλαδή η επιφ. τιμή, ΔΕΝ μπορεί να είναι μικρότερη από το 50%!!!
Ωστόσο, εδώ βρίσκεται το σημαντικότερο σημείο: ΔΕΝ πρέπει να θεωρείται ότι όλες αυτές οι ρυθμίσεις ισχύουν σήμερα αυτομάτως και χωρίς περιορισμούς.
Πιο αναλυτικά:
1. Ενίσχυση του ρόλου του Χρηματοοικονομικού Επιτρόπου
Από τις σημαντικότερες εξελίξεις είναι η ενίσχυση του θεσμού του Χρηματοοικονομικού Επιτρόπου, όπου μεταξύ άλλων προβλέπονται:
• δυνατότητα προσφυγής του Δανειολήπτη στον Χρημ. Επίτροπο σε προγενέστερο στάδιο της διαδικασίας: με την επίδοση της Ειδοποίησης Τύπου ‘Ι’ ή ‘ΙΑ’, ο οφειλέτης μπορεί να προσφύγει στον Χρημ. Επίτροπο εντός 30 ημερών. Από τον Ιούνιο 2026 δηλ. το όριο αυξήθηκε από 21 σε 30 ημέρες.
• Μία σημαντική προστασία: όσο εξετάζεται το παράπονο για επιβεβαίωση του χρέους, η διαδικασία εκποίησης αναστέλλεται,
• υπάρχει δυνατότητα επιβεβαίωσης και εξέτασης του χρέους,
• μετά την απόφαση, εάν ο οφειλέτης την αποδεχθεί και γίνει αποδεκτή και από το Πιστωτικό Ίδρυμα, υπάρχει περίοδος 30 ημερών για ρύθμιση ή εξόφληση,
• αν ο οφειλέτης απορρίψει την απόφαση, η διαδικασία εκποίησης μπορεί να συνεχιστεί, ενώ υπάρχει η δυνατότητα Δικαστικής Οδού
• δυνατότητες αναδιάρθρωσης,
• δεσμευτικές αποφάσεις σε ορισμένες καταναλωτικές διαφορές μέχρι €20.000, με δικαίωμα προσφυγής στο Επαρχιακό Δικαστήριο εντός 30 ημερών
• εάν μία Χρηματοοικονομική Επιχείρηση ΔΕΝ συμμορφώνεται με δεσμευτική απόφαση, ο Επίτροπος μπορεί να επιβάλει διοικητικό πρόστιμο και ο ίδιος ο Επίτροπος ή ο Δανειολήπτης, μπορεί να ζητήσει από το Επαρχιακό Δικαστήριο διάταγμα συμμόρφωσης.
2. Πλαίσιο Αφερεγγυότητας:
• Ο οφειλέτης διορίζει αδειοδοτημένο Σύμβουλο Αφερεγγυότητας
• Δυνατότητα κατάρτισης Προσωπικού Σχεδίου Αποπληρωμής (ΠΣΑ) ως ύστατο μέτρο για την αποτροπή της εκποίησης της Κύριας Κατοικίας.
• Προσφέρει μηχανισμούς για αναδιάρθρωση των συνολικών χρεών, ενός Αφερέγγυου Φυσικού Προσώπου και όπου είναι εφικτό, την διατήρηση της Κύριας Κατοικίας.
• Μπορεί να εκδοθεί Προστατευτικό Διάταγμα, όπου το αρχικό ισχύει για 95 ημέρες και μπορεί μετά να τύχει παράτασης μέχρι 12 μήνες η και περισσότερο, ανάλογα με τους όρους του σχεδίου.
• Υπάρχει επίσης η διαδικασία Διατάγματος Απαλλαγής Οφειλών, όπου ένας επιλέξιμος οφειλέτης μπορεί να απαλλαγεί από συγκεκριμένα χρέη, σύμφωνα με τις προϋποθέσεις της νομοθεσίας.
3. Το Κρατικό Σχέδιο «Ενοίκιο έναντι Δόσης»
Το Σχέδιο παραμένει ένα από τα βασικά εργαλεία προστασίας για τους πραγματικά ευάλωτους Δανειολήπτες.
Αρχικά μετά από εισήγηση πολλών Βουλευτών αλλά και δική μας εισήγηση, το 2026 άνοιξε ΝΕΑ περίοδος αιτήσεων, από 4 Μαΐου μέχρι 31 Ιουλίου και στη συνέχεια δόθηκε παράταση μέχρι 30 Σεπτεμβρίου για επιλέξιμους δανειολήπτες με Μη Εξυπηρετούμενα Δάνεια που έχουν ως εξασφάλιση την Κύρια Κατοικία τους, αξίας μέχρι 250,000 ευρώ.
Η βασική φιλοσοφία του Σχεδίου είναι ότι:
• η κατοικία μπορεί να μεταβιβαστεί στη ΚΕΔΙΠΕΣ
• ο ευάλωτος πολίτης παραμένει στην κατοικία ως ενοικιαστής,
• απαλλάσσεται από το στεγαστικό δάνειο υπό τους όρους του Σχεδίου,
• το κράτος καλύπτει το απαιτούμενο ενοίκιο για τους δικαιούχους,
• προβλέπεται δυνατότητα επαναγοράς της κατοικίας μετά από πέντε έτη υπό συγκεκριμένες προϋποθέσεις, από τον πρώην ιδιοκτήτη ή συγγενείς πρώτου βαθμού και μέχρι 14 έτη με άλλες προυποθέσεις.
• ΚΑΙ ακριβώς εδώ βρίσκεται μία από τις βασικές παρεμβάσεις του ΣΥΠΡΟΔΑΤ, όπου έχουμε τοποθετηθεί δημόσια ΥΠΕΡ της αναθεώρησης των κριτηρίων επιλεξιμότητας, ούτως ώστε να καλύπτεται μεγαλύτερος αριθμός Δανειοληπτών.
• Ιδιαίτερη σημασία είχε η επανεξέταση του ανώτατου ορίου της αξίας της Κατοικίας. Οι τιμές έχουν αυξηθεί σε όλες τις πόλεις. Από την άλλη, μία Κατοικία η οποία σήμερα έχει μεγαλύτερη εκτιμημένη αξία δεν σημαίνει απαραίτητα ότι ο ιδιοκτήτης της είναι πλούσιος ή ότι διαθέτει υψηλό εισόδημα. Δεν πρέπει να κρίνουμε τον άνθρωπο μόνο από την αξία της Κατοικίας του, ΑΛΛΑ από την συνολική οικονομική του κατάσταση.
Εμείς σε ΟΛΕΣ τις παρουσίες μας σε συνεδρίες της Επιτροπής Οικονομικών στη Βουλή, αλλά και σε άλλες Κοινοβουλευτικές Επιτροπές που ήμασταν προσκεκλημένοι, τονίσαμε έντονα, όπως η προστασία της Κύριας Κατοικίας να είναι με αξία τουλάχιστον 400,000 ευρώ.
Δυστυχώς το αίτημα μας ΔΕΝ έγινε αποδεκτό, γι’ αυτό και το Σχέδιο επανήλθε με τα ΙΔΙΑ ακριβώς κριτήρια.
• Ευχαριστήσαμε ΔΗΜΟΣΙΑ τον Υπουργό Οικονομικών, για την ενέργεια του αυτή, ΑΛΛΑ ακόμη και σήμερα ΘΑ επιμένουμε για ένα ΝΕΟ ΣΧΕΔΙΟ με διευρυμένα κριτήρια επιλεξιμότητας, για να βοηθηθεί μεγαλύτερος αριθμός Δανειοληπτών.
4. Νομοθεσία που ψηφίστηκε για ενίσχυση της Δικαστικής Προστασίας σε περιπτώσεις αμφισβήτησης του χρέους
Η βασική πρόνοια του νόμου αυτού είναι πολύ συγκεκριμένη:
• Ο δανειολήπτης μέσα σε 45 ημέρες από την ειδοποίηση εκποίησης, μπορεί να προσφύγει στο Δικαστήριο και να ζητήσει παραμερισμό.
• Το Δικαστήριο μπορεί να αναστείλει την διαδικασία εκποίησης για μέχρι και 12 μήνες
• Σκοπός είναι να κερδηθεί χρόνος για διαπραγμάτευση με τον Πιστωτή, για αναδιάρθρωση ή εξωδικαστικό συμβιβασμό.
• Σε καμία περίπτωση η ρύθμιση αυτή ΔΕΝ αποτελεί την οριστική προστασία της Κύριας Κατοικίας, ούτε ακυρώνει το χρέος, παρά μόνο η αναστολή είναι χρονική. Η προστασία εξαρτάται από την Προσφυγή στο Δικαστήριο και από την Απόφαση του Δικαστηρίου. Σημαντικός είναι ο χρόνος, δηλαδή αν ο Δανειολήπτης δεν ενεργήσει εγκαίρως, η δυνατότητα Προσφυγής στο Δικαστήριο, μπορεί πρακτικά να μην αξιοποιηθεί. Επίσης αν τελικά ΔΕΝ επιτευχθεί συμφωνία, η διαδικασία εκποίησης θα συνεχιστεί!
5. Αναπομπές και παραπομπές στο Ανώτατο από τον ΠτΔ
Όπως έχω αναφέρει πιο πάνω, μετά την ψήφιση του νομοθετικού πακέτου, ο Πρόεδρος της Δημοκρατίας:
• υπέγραψε ορισμένα από τα νομοθετήματα και ανέπεμψε άλλα πίσω στη Βουλή,
• όπως επίσης παρέπεμψε ορισμένους νόμους στο Ανώτατο Συνταγματικό Δικαστήριο για έλεγχο της συνταγματικότητάς τους, όπου αναμένουμε την απόφαση.
Μεταξύ των ρυθμίσεων που βρέθηκαν στο επίκεντρο της Συνταγματικής Διαδικασίας από τον ΠτΔ, ήταν μέτρα όπως:
• η αναστολή εκποιήσεων Κύριας Κατοικίας συγκεκριμένης αξίας,
• η διαγραφή υπολοίπου χρέους μετά από εκποίηση σε ορισμένες περιπτώσεις,
• η ενισχυμένη προστασία εγγυητών,
• μέτρα που αφορούν την προστασία του Δανειολήπτη σε σχέση με τις εξασφαλίσεις του δανείου, περιλαμβανομένης της απαγόρευσης απαίτησης πρόσθετων εξασφαλίσεων σε περιπτώσεις όπου, η υφιστάμενη υποθήκη υπερκαλύπτει το ποσό του δανείου.
Β. ΑΠΟΤΕΛΕΣΜΑ ΤΩΝ ΝΟΜΩΝ ΠΟΥ ΕΧΟΥΝ ΨΗΦΙΣΤΕΙ
Εν κατακλείδι αν δούμε συνολικά το πακέτο των νομοθεσιών που ψηφίστηκαν μέσα στο 2026, η όλη εικόνα είναι ότι μπορεί να βελτιώνουν/ενισχύουν σημαντικά τη διαδικαστική και οικονομική προστασία του δανειολήπτη, ΠΡΙΝ φτάσει στην οριστική απώλεια της Κατοικίας του, ΑΛΛΑ ΔΥΣΤΥΧΩΣ ΔΕΝ αποτελούν από μόνες τους πλήρη προστασία από την εκποίηση.
Πέραν των πιο πάνω παραμένει ένα πολύ σημαντικό κενό: ο Δανειολήπτης που πραγματικά ΔΕΝ μπορεί να εξυπηρετήσει το χρέος του και ΔΕΝ εμπίπτει σε κάποιο Ειδικό Σχέδιο ΔΕΝ αποκτά από αυτές τις νομοθεσίες ένα γενικό και απόλυτο δικαίωμα να κρατήσει την Κύρια Κατοικία του.
Τονίζουμε ότι το Νομικό Πλαίσιο παραμένει σε εξέλιξη και απαιτείται προσοχή για να διαπιστωθεί ποια ακριβώς διάταξη είναι σήμερα σε πλήρη ισχύ και ότι πρέπει να αξιολογείται συνεχώς με βάση την πραγματική του εφαρμογή στην κοινωνία.
Δεν αρκεί ένας νόμος να φαίνεται σωστός στη θεωρία ΑΛΛΑ, πρέπει να λειτουργεί αποτελεσματικά και στην πράξη.
Β. Ποια είναι σήμερα τα βασικά δικαιώματα ενός δανειολήπτη:
Ένας δανειολήπτης που αντιμετωπίζει κίνδυνο εκποίησης δεν πρέπει να θεωρεί ότι η υπόθεσή του έχει χαθεί. Ανάλογα με τα δεδομένα της υπόθεσης, μπορεί να έχει δικαιώματα όπως:
✔️ Δικαίωμα ενημέρωσης
✔️ Δικαίωμα αμφισβήτησης του χρέους
✔️ Δικαίωμα προσφυγής στον Χρηματοοικονομικό Επίτροπο
✔️ Δικαίωμα αναδιάρθρωσης
✔️ Δικαίωμα δικαστικής προστασίας
✔️ Ειδική προστασία για ευάλωτα νοικοκυριά με Κρατικά Σχέδια.
Η σημαντικότερη πρακτική συμβουλή μας είναι ότι κάθε Δανειολήπτης που λαμβάνει ειδοποίηση εκποίησης πρέπει να ενεργεί άμεσα, επειδή οι προθεσμίες για ένσταση, προσφυγή ή αίτηση αναστολής είναι καθοριστικές.
Επισημαίνουμε ότι πρέπει να ενδιαφερθεί έγκαιρα για το δάνειο του και να απευθυνθεί ο ίδιος στην Τράπεζα/Εταιρεία Διαχείρισης, ζητώντας βιώσιμη διευθέτηση.
Γ. Δράση και πρωτοβουλίες του ΣΥΠΡΟΔΑΤ διαχρονικά για την προστασία των Δανειοληπτών:
Ο ΣΥΠΡΟΔΑΤ δεν περιορίζεται μόνο στην καταγραφή των προβλημάτων, η μόνο στην ενημέρωση των δανειοληπτών. Εκ των πραγμάτων έχει αποδειχτεί και αποδεικνύεται καθημερινά ότι ο ρόλος του είναι ευρύτερος. Διαχρονικά από την ενημέρωση προχώρησε στη διεκδίκηση:
Παρακολούθησε τις εξελίξεις,
Παρέμβηκε στον Δημόσιο Διάλογο.
Κατέθεσε απόψεις και προτάσεις.
Συναντήθηκε με θεσμικούς φορείς.
Ανέδειξε προβλήματα που αντιμετωπίζουν οι Δανειολήπτες.
Και διατύπωσε συγκεκριμένες θέσεις & εισηγήσεις για τη βελτίωση του Νομοθετικού και Θεσμικού Πλαισίου.
1. Από την ίδρυση του, αλλά ειδικά μετά την οικονομική κρίση του 2013, πέραν από τον συμβουλευτικό /καθοδηγητικό ρόλο, έχει εμπλακεί σε διαπραγματεύσεις / διαβουλεύσεις με ΟΛΑ τα Α.Π.Ι και έχει βοηθήσει μέχρι σήμερα 100δες δανειολήπτες για να προστατέψουν τις περιουσίες τους και να αποφύγουν την εκποίηση.
2. Αξίζει να σημειωθεί ότι πρώτος ο Σύνδεσμος είχε ανακαλύψει τις υπερχρεώσεις και άλλες καταχρηστικές ρήτρες στα συμβόλαια του Πρώην Συνεργατισμού, το κατήγγειλε δημόσια τόσο στις αρμόδιες υπηρεσίες όσο και σε όλα τα ΜΜΕ, που είχε σαν αποτέλεσμα την σχετική έρευνα, παραδοχή και επιστροφή αρκετών εκατομμυρίων ευρώ σε Δανειολήπτες.
3. Υποστήριξε και συνεχίζει να υποστηρίζει σταθερά, ότι η δυνατότητα εξακρίβωσης και επαλήθευσης του νόμιμα οφειλόμενου ποσού αποτελεί βασικό στοιχείο της προστασίας του Δανειολήπτη.
4. Μεταφέρει τη φωνή των Δανειοληπτών εκεί όπου λαμβάνονται οι αποφάσεις. Στον Πρόεδρο της Κ.Δ, στον Υπουργό Οικονομικών, στην Κεντρική Τράπεζα της Κύπρου, άλλους φορείς, όπως επίσης πολύ σημαντικό στη ΒΟΥΛΗ των Αντιπροσώπων.
5. Η καθημερινή επαφή μας εδώ και τόσα χρόνια, με Δανειολήπτες που έχουν προβλήματα με τα δάνεια τους, αλλά και με ΟΛΕΣ τις Τράπεζες & Εταιρείες Διαχείρισης, έχει σαν αποτέλεσμα, να έχουμε άμεση και ουσιαστική γνώση των προβλημάτων που αντιμετωπίζουν οι πολίτες, όπως και βιωματική γνώση των προβλημάτων και των αδυναμιών μιας νομοθεσίας και πιο γενικά του συστήματος, για να προχωρούμε σε σοβαρές εισηγήσεις για αλλαγές, τόσο σε θέματα πολιτικής των Α.Π.Ι, όσο και εισηγήσεις για τροποποιήσεις τόσο σε υφιστάμενους Νόμους, όσο και σε Νομοσχέδια που καταθέτονται προς συζήτηση στις αρμόδιες Επιτροπές, όπως και σε Προτάσεις Νόμου, σε συνεργασία βέβαια με Βουλευτές, για να ασκηθεί μεγαλύτερη πίεση, να ενισχυθεί μία πρόταση / εισήγηση μας και να καταφέρει να περάσει μέσα από ψήφισμα στις αρμόδιες επιτροπές με απώτερο στόχο να γίνουν ΝΟΜΟΣ.
6. Οι καθημερινές μας διαβουλεύσεις/διαπραγματεύσεις με όλες τις Τράπεζες, Εταιρείες Διαχείρισης Πιστώσεων , τολμώ να αναφέρω ότι έχουν τύχει αναγνώρισης ως δίκαιες και ορθολογιστικές και έχουν καταφέρει να βοηθήσουν επιτυχώς 100δες Δανειολήπτες, ειδικά σε αναστολή πλειστηριασμού της Κύριας Κατοικίας, αλλά και σε βιώσιμες αναδιαρθρώσεις/ρυθμίσεις. Δίκαιο είναι να αναφέρω ότι υπάρχει μία καλή συνεργασία με τις Τράπεζες & τις Εταιρείες Διαχείρισης, τουλάχιστον με τις περισσότερες από αυτές, που αυτό είναι ωφέλιμο για τους Δανειολήπτες μας.
Δ. Η ευρεία αναγνώριση του ΣΥΠΡΟΔΑΤ και η συμμετοχή του σε σχετικές Κοινοβουλευτικές Επιτροπές, για θέματα που άπτονται των Δανειοληπτών, ενίσχυσε τον ρόλο του, αφού του δίνεται η δυνατότητα να παρεμβαίνει και να προβαίνει σε σημαντικές εισηγήσεις για τροποποιήσεις όπως:
1. Παρέμβαση του σε συνεργασία και με άλλους οργανωμένους φορείς, για το Σχέδιο ‘’Ενοίκιο έναντι Δόσης’’ που αφορά άμεσα χιλιάδες δανειολήπτες, για να τεθεί ΝΕΑ υποβολή αιτήσεων, κάτι που έχει επιτευχθεί,
2. Εισήγηση και τελικά ψήφιση Νόμου, για την γρήγορη εξάλειψη όσον αφορά τις υποθήκες και MEMO από Τράπεζες /Εταιρείες Διαχείρισης, μετά την πλήρη εξόφληση δανείων, με μια χρονική περίοδο που να ΜΗΝ ξεπερνά τον ένα μήνα, με κάποιες εξαιρέσεις.
3. Εισήγηση όπως στο ‘’Ταμείο Αλληλεγγύης’’ συμπεριληφθούν και οι Παλαιοί Μέτοχοι της Τράπεζας Κύπρου. Παρόλο που αυτό προνοεί η νομοθεσία μέχρι σήμερα δεν τους έχουν συμπεριλάβει.
4. Σημαντικές εισηγήσεις για την αναστολή των εκποιήσεων.
5. Συγκεκριμένες εισηγήσεις για τρόπους που αφορούν την εξεύρεση του νόμιμα οφειλόμενου ποσού, προς τις Τράπεζες /Εταιρείες Διαχείρισης, όπου με ιδιαίτερη ικανοποίηση είδαμε ότι είχαν υιοθετηθεί από κάποιες από αυτές, με αποτέλεσμα οι Δανειολήπτες να τύχουν πιο ευνοϊκής μεταχείρισης.
6. Συγκεκριμένες Εισηγήσεις σε σχετική Επιτροπή, προς τις Τράπεζες & Εταιρείες Διαχείρισης για τα ΜΕΔ που είχαν υποθήκη /εξασφάλιση Κατοικία που παραχωρήθηκε από το Κράτος σε εκτοπισμένους συνανθρώπους μας. Υιοθετήθηκαν όχι μόνο από όλους τους Βουλευτές της Επιτροπής, ΑΛΛΑ και από τις Τράπεζες & Εταιρίες Διαχείρισης, κάτι που πρόσφερε μεγάλη ικανοποίηση και ανακούφιση σε όλους.
7. Πίεση για προτάσεις Νόμου για την προστασία των Εγγυητών.
8. Εισήγηση μας επίσης, η οποία έχει υιοθετηθεί επανειλημμένα από την ΚΕΔΙΠΕΣ, όπως προχωρήσει σε παράταση της «εκστρατείας» που είχε ήδη ξεκινήσει και που αφορά την Κύρια Κατοικία και τα δάνεια χωρίς εξασφάλιση, για περισσότερες από 3-4 περιόδους, για να βοηθηθούν όλο και περισσότεροι Δανειολήπτες.
Το μήνυμα προς την Πολιτεία , την Βουλή και την ΚΤΚ
Η Πολιτεία και η Βουλή έχουν καθήκον να παρακολουθούν συνεχώς την εφαρμογή της νομοθεσίας. Τις καλούμε να συνεχίσουν τον διάλογο και να προχωρήσουν σε εκείνες τις νομοθετικές παρεμβάσεις που θα ενισχύσουν ουσιαστικά την προστασία των Δανειοληπτών και της Κύριας Κατοικίας όπως και της Επαγγελματικής Στέγης.
Για κάθε Κρατικό Σχέδιο, Νομοσχέδιο ή Πρόταση Νόμου, πρέπει να λαμβάνεται υπόψη, πόσες ευάλωτες ομάδες προστατεύει πραγματικά και πόσες παραμένουν εκτός.
Καλούμε επίσης την ΚΤΚ να προβαίνει σε ισχυρή εποπτεία, όλων των Χρηματοοικονομικών Ιδρυμάτων, ούτως ώστε να προστατεύει εκείνους που έχουν πραγματικά ανάγκη.
Καλούμε τις Τράπεζες και τις Εταιρείες Διαχείρισης Πιστώσεων να αντιμετωπίζουν κάθε περίπτωση με υπευθυνότητα, διαφάνεια και καλή πίστη και να εξαντλούν κάθε δυνατότητα βιώσιμης λύσης πριν από την εκποίηση.
Επισημαίνουμε τις δηλώσεις του Διοικητή της ΚΤΚ, ότι σε κάθε περίπτωση ‘’η εκποίηση της Κύριας Κατοικίας πρέπει να αποτελεί την έσχατη λύση’’!
Κλείνοντας τονίζω ότι Ο ΣΥΠΡΟΔΑΤ θα συνεχίσει να αγωνίζεται για μια κοινωνία, όπου η προστασία της Κύριας Κατοικίας, Επαγγελματικής Στέγης, όπως και άλλων ακινήτων θα συνοδεύεται από πραγματικές και βιώσιμες λύσεις.
Θα συνεχίσει να ενημερώνει, να καθοδηγεί τους Δανειολήπτες και να παρεμβαίνει όπου διαπιστώνεται ότι χρειάζονται βελτιώσεις, παρατάσεις, νέες λύσεις και να καταθέτει εισηγήσεις σε νομοσχέδια και προτάσεις νόμου».