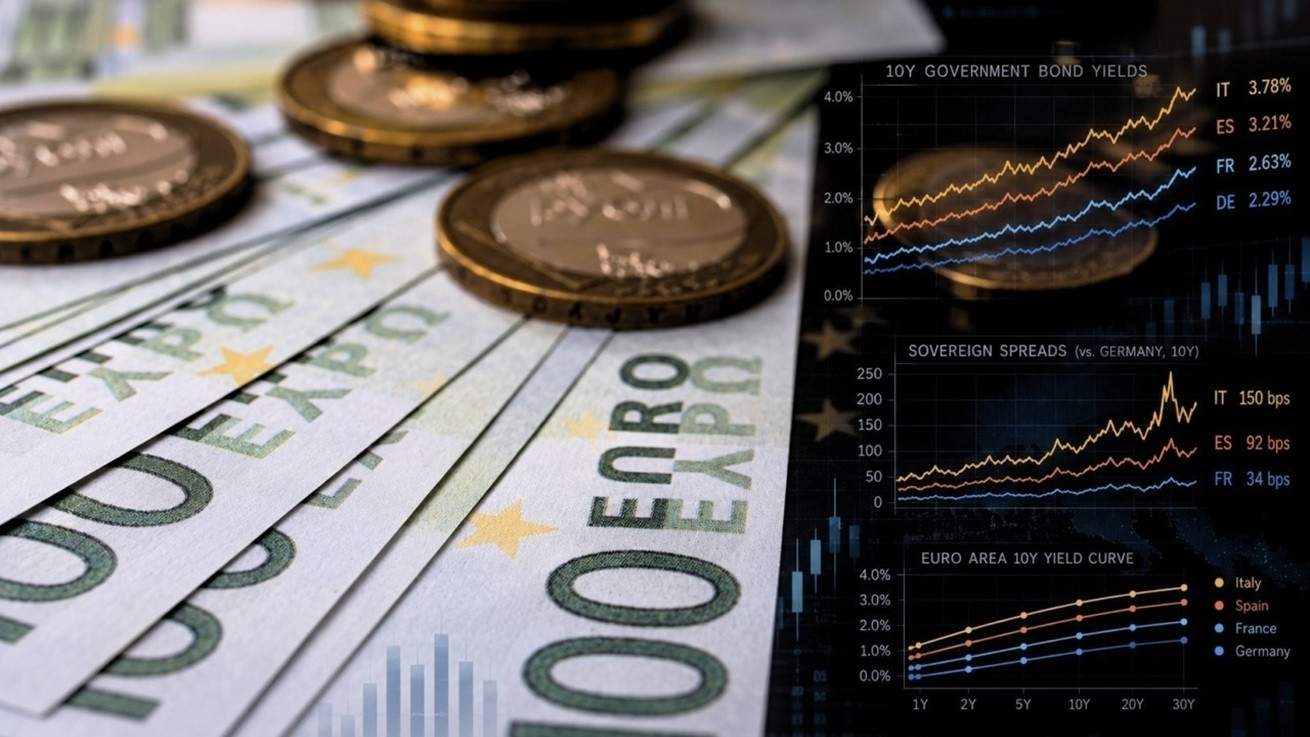
H αγορά των κρατικών ομολόγων παγκοσμίως βρίσκεται για ακόμα μία ημέρα σε αναταραχές, με την άνοδο των αμερικανικών αποδόσεων και την ενίσχυση των τιμών του πετρελαίου να συμπαρασύρουν και τα ευρωπαϊκά ομόλογα. «Μαύρο πρόβατο« των αγορών είναι εκ νέου η Γαλλία, με με το δεκαετές ομόλογο να ξεπερνάει και το 5% για πρώτη φορά από το 2002 και το spread με τα γερμανικά δεκαετή ομόλογα να εκτοξεύεται στις 159,4 μονάδες βάσης, που συνιστά υψηλό 15ετίας.
Σημαντικές πιέσεις σημειώνονται τόσο στα βελγικά ομόλογα (OLOs) (4,41%), αλλά και στους ιταλικούς κρατικούς τίτλους (BTPs) (4,60%). Ακόμα, η απόδοση του γερμανικού δεκαετούς ομολόγου ενισχύεται κατά 1,8 μονάδες βάσης, στο 3,42%, ενώ η απόδοση του ελληνικού δεκαετούς ανεβαίνει στο 4,42%.
Να σημειωθεί, ότι για σήμερα δεν έχουν προγραμματιστεί εκδόσεις κρατικών ομολόγων στην Ευρωζώνη.
Πρόσθετο βαρίδι στην αγορά είναι οι τιμές του πετρελαίου, καθώς το Brent διατηρείται και σήμερα πάνω από τα 110 δολάρια. Η σχέση τιμών πετρελαίου και αποδόσεων ομολόγων είναι στενή, καθώς οι υψηλές τιμές ενισχύουν τον πληθωρισμό και περιορίζουν τις προσδοκίες για μείωση των επιτοκίων από τις κεντρικές τράπεζες, κάτι που συμπαρασύρει και τις αγορές ομολόγων.
«Ελάχιστοι λόγοι αισιοδοξίας για τα γαλλικά ομόλογα»
Επιφυλακτική στάση απέναντι στη γαλλική αγορά κρατικού χρέους διατηρεί και η Commerzbank, εκτιμώντας ότι οι πολιτικές και δημοσιονομικές εξελίξεις δεν αφήνουν πολλά περιθώρια αισιοδοξίας. Όπως επισημαίνει σε σημείωμά του ο αναλυτής επιτοκίων της τράπεζας, Έρικ Λιμ, η αναβολή της συζήτησης για το σκέλος των εσόδων του γαλλικού προϋπολογισμού του 2027 επιβεβαιώνει το δυσμενές περιβάλλον.
«Η εξέλιξη αυτή εντάσσεται στη συνολική εικόνα», αναφέρει, υπογραμμίζοντας ότι, δεδομένης της αβεβαιότητας, η τράπεζα παραμένει προσεκτική απέναντι στα γαλλικά κρατικά ομόλογα. Η διαφορά απόδοσης μεταξύ του γαλλικού και του γερμανικού δεκαετούς ομολόγου (OAT–Bund spread) έκλεισε την Τρίτη στις 152 μονάδες βάσης.
UniCredit: Δύσκολα θα ξεπεράσει το 4% το γερμανικό δεκαετές
Παρά τις πιέσεις στην ευρωπαϊκή αγορά ομολόγων, η UniCredit εκτιμά ότι εξακολουθεί να είναι δύσκολο να διαμορφωθεί ένα ισχυρό αρνητικό επενδυτικό σενάριο για τους γερμανικούς κρατικούς τίτλους, που διατηρούν τη φήμη τους ως ασφαλές καταφύγιο στην Ευρώπη.
Ο Λούκα Κατσουλάνι, επικεφαλής στρατηγικής του Investment Institute της UniCredit, σημειώνει ότι, προκειμένου η απόδοση του γερμανικού δεκαετούς να διατηρηθεί πάνω από το 4%, θα απαιτούνταν αισθητά ισχυρότερες προοπτικές οικονομικής ανάπτυξης στην Ευρωζώνη, κάτι που προς το παρόν θεωρεί απίθανο.
Σύμφωνα με τον ίδιο, το ουδέτερο πραγματικό επιτόκιο της Ευρωζώνης ενδέχεται να βρίσκεται κοντά στο 0,5%, ανάλογα με την αποτελεσματικότητα των δημοσιονομικών και επενδυτικών πρωτοβουλιών, αλλά και τον βαθμό στον οποίο η τεχνητή νοημοσύνη θα ενισχύσει την παραγωγικότητα.
Ωστόσο, οι δημογραφικές εξελίξεις εξακολουθούν να αποτελούν διαρθρωτικό εμπόδιο για την ευρωπαϊκή οικονομία, περιορίζοντας τις δυνατότητες σημαντικής ανόδου των επιτοκίων. Η απόδοση του γερμανικού δεκαετούς είχε κλείσει την Τρίτη στο 3,394%.
Τι θα μπορούσε να οδηγήσει χαμηλότερα τις αποδόσεις των bunds
Κατά τη UniCredit, μια ουσιαστική υποχώρηση των αποδόσεων των γερμανικών κρατικών ομολόγων θα προϋπέθετε σημαντική αναθεώρηση των προσδοκιών για τη νομισματική πολιτική της Ευρωπαϊκής Κεντρικής Τράπεζας. Μια τέτοια μεταβολή θα μπορούσε να προκύψει από ασθενέστερα στοιχεία οικονομικής ανάπτυξης, χαμηλότερες τιμές ενέργειας ή αυξημένη στροφή των επενδυτών προς ασφαλέστερα περιουσιακά στοιχεία, εφόσον κλιμακωθούν οι πιέσεις στα spreads των κρατικών ομολόγων της Ευρωζώνης.
Ο Κατσουλάνι υπενθυμίζει ότι στα τέλη Ιουνίου η απόδοση του γερμανικού δεκαετούς βρισκόταν κάτω από το 3%, όταν οι αγορές προεξοφλούσαν επιτόκια της ΕΚΤ κοντά στο 2,5% σε ορίζοντα ενός έτους. Την ίδια περίοδο, οι αποδόσεις των αμερικανικών δεκαετών ομολόγων ήταν χαμηλότερες από το 4,5%, αντανακλώντας πιο συγκρατημένες προσδοκίες για αυξήσεις επιτοκίων από τη Federal Reserve.
«Η επιστροφή σε εκείνες τις συνθήκες είναι πλέον λιγότερο πιθανή, καθώς η Fed έχει προχωρήσει σε αυξήσεις επιτοκίων», επισημαίνει, εκτιμώντας ότι αυτό περιορίζει και τα περιθώρια περαιτέρω αποκλιμάκωσης των αποδόσεων των Bunds.
ΗΠΑ: Δύσκολο περιβάλλον για τη δημοπρασία 20ετών ομολόγων ύψους $13 δισ.
Στην αμερικανική αγορά, το ενδιαφέρον επικεντρώνεται στη δημοπρασία 20ετών κρατικών ομολόγων ύψους 13 δισ. δολαρίων, που έχει προγραμματιστεί για σήμερα.
Οι αναλυτές της J.P. Morgan εκτιμούν ότι οι συνθήκες δεν είναι ιδιαίτερα ευνοϊκές για την έκδοση, καθώς το μακροοικονομικό περιβάλλον παραμένει απαιτητικό, οι αποτιμήσεις θεωρούνται υψηλές και οι τεχνικοί παράγοντες της αγοράς δεν προσφέρουν ουσιαστική στήριξη. Για τον λόγο αυτό, αναμένουν ότι θα απαιτηθεί μεγαλύτερη έκπτωση στην τιμή των τίτλων, δηλαδή υψηλότερη προσφερόμενη απόδοση, προκειμένου η δημοπρασία να απορροφηθεί ομαλά από τους επενδυτές.
Στις πρώτες σημερινές συναλλαγές, η απόδοση του αμερικανικού 20ετούς ομολόγου ενισχυόταν οριακά κατά 0,1 μονάδα βάσης, στο 5,487%, σύμφωνα με την Tradeweb.
MFS: Επενδυτικό ενδιαφέρον για τα αμερικανικά ομόλογα που προστατεύουν από τον πληθωρισμό
Η MFS Investment Management εκτιμά ότι τα αμερικανικά κρατικά ομόλογα με προστασία έναντι του πληθωρισμού (Treasury Inflation-Protected Securities – TIPS) ενδέχεται να παρουσιάζουν επενδυτικό ενδιαφέρον, δεδομένων των ιστορικά υψηλών πραγματικών αποδόσεων.
Όπως αναφέρει ο Μπενουά Αν, επικεφαλής ανάλυσης αγορών της MFS, η πραγματική απόδοση του αμερικανικού δεκαετούς βρίσκεται στο 2,74%, επίπεδο που καθιστά ελκυστική την έκθεση σε πραγματικά επιτόκια, ιδιαίτερα για όσους θεωρούν ότι οι πληθωριστικοί κίνδυνοι δεν έχουν αποτιμηθεί πλήρως.
Το δεκαετές breakeven inflation, δηλαδή ο πληθωρισμός που προεξοφλείται από τη διαφορά μεταξύ των αποδόσεων συμβατικών και πληθωριστικά προστατευμένων ομολόγων, διαμορφώνεται στο 2,34%.
Κατά την MFS, το επίπεδο αυτό εμφανίζεται σχετικά χαμηλό σε σχέση με το απαιτητικό πληθωριστικό περιβάλλον.
Ωστόσο, ο Αν προειδοποιεί ότι, εάν η Federal Reserve υιοθετήσει ακόμη πιο περιοριστική νομισματική στάση ή εάν οι ονομαστικές αποδόσεις των αμερικανικών ομολόγων αυξηθούν περαιτέρω λόγω δημοσιονομικών ανησυχιών, οι πραγματικές αποδόσεις θα μπορούσαν να συνεχίσουν την άνοδό τους.
Μια τέτοια εξέλιξη θα επιβάρυνε τις επενδύσεις σε TIPS, καθώς οι υψηλότερες αποδόσεις συνεπάγονται χαμηλότερες τιμές. Παρά τους κινδύνους αυτούς, η MFS θεωρεί ότι το σημερινό μακροοικονομικό περιβάλλον, το οποίο χαρακτηρίζεται από ισχυρή ανάπτυξη αλλά και κινδύνους υπερθέρμανσης, εξακολουθεί να ευνοεί τη συγκεκριμένη κατηγορία τίτλων.
Ιαπωνία: Ιστορικά ισχυρή ζήτηση για τα 20ετή κρατικά ομόλογα
Θετικότερο είναι το κλίμα στην ιαπωνική αγορά κρατικών ομολόγων, μετά την ιδιαίτερα επιτυχημένη δημοπρασία 20ετών τίτλων που πραγματοποίησε το υπουργείο Οικονομικών της χώρας την Τρίτη. Η έκδοση προσέλκυσε ζήτηση-ρεκόρ, ενισχύοντας το επενδυτικό ενδιαφέρον και οδηγώντας σε μικρή άνοδο των τιμών των 20ετών ιαπωνικών ομολόγων κατά την έναρξη των συναλλαγών στο Τόκιο.
Σύμφωνα με τους αναλυτές σταθερού εισοδήματος της Mitsubishi UFJ Morgan Stanley Securities, το θετικό κλίμα που δημιούργησε η ισχυρή ζήτηση ενδέχεται να διατηρηθεί και στις επόμενες συνεδριάσεις.
Πρόσθετη στήριξη στην εγχώρια αγορά αναμένεται από τις προγραμματισμένες αγορές κρατικών τίτλων της Τράπεζας της Ιαπωνίας (BoJ) σε τρεις κατηγορίες διάρκειας, μεταξύ των οποίων περιλαμβάνονται και ομόλογα με λήξη μεγαλύτερη των 25 ετών.
Η απόδοση του ιαπωνικού 20ετούς ομολόγου υποχωρούσε κατά μία μονάδα βάσης, στο 3,690%, ενώ η απόδοση της δεκαετούς έκδοσης παρέμενε αμετάβλητη στο 2,905%, σύμφωνα με τη Wall Street Journal.
Πηγή: newmoney.gr